

对话辽宁鼎际得石化股份有限公司财务部副总经理侯晓彤
编者按
侯晓彤的第一课是在车间里上的。刚毕业做核算会计那阵子,她还说不清管理会计到底怎么做,只记住前辈讲的一句话,财务要比业务更懂业务。于是她下了车间,站在流水线旁边看原料怎么进来、成品怎么出去,整条供应链在心里过了一遍。
十几年后,这句话落成了她手里的四个编制。她把财务人员派进销售、采购、生产的现场,人归财务部管,活干在业务那边,全公司从此只认一套口径。据她介绍,鼎际得2024年亏损,2025年扭亏,2026年比上一年更好。
这一次访谈,我们想聊一个具体的问题,财务的分析能力到底能往前推多远。她给出的答案是推到客户那一头。上市之后投下的五十多亿项目,产能释放到一半市场就变了,她给二期提的建议是别再横向复制,往产业链上游走。课堂上听到一个光伏巨头的处境,她立刻想到了自己行业的出口在哪。
侯晓彤是上海国家会计学院首席财务官高级研修班(第34期)的学员。以下为对话实录。本文为受访者个人经验分享,不构成对公司经营与财务数据的确认,相关数据以公司公开披露为准。
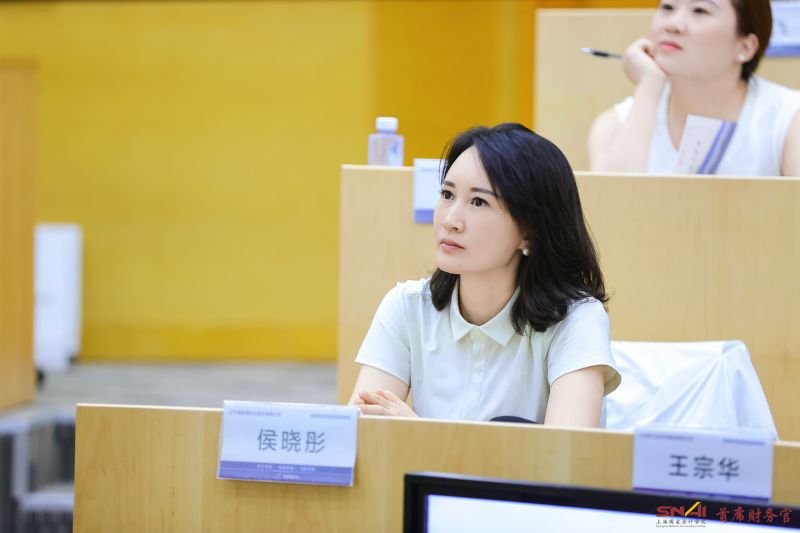
问:先从职业起点聊起。您是从核算会计做起的,那会儿有什么让您印象比较深的事?
侯晓彤:我刚毕业在一家制造业企业做核算会计。那时候就意识到,核算会计一定得往管理会计转。具体怎么转,当时不清楚。后来听老师说,也跟同行交流,得到一个特别核心的说法,财务要比业务还懂业务。
那时候我年纪还小,但有一股热血。我就下到车间,站在流水线旁边看,原料怎么采购进来、怎么验收入库,成品又怎么出库、怎么卖出去。整个供应链从进到出,脑子里就有了一个完整的概念。
这段经历后来直接接上了ERP升级。因为对整个财务体系已经有了宏观的了解,公司的ERP升级是我主导的,从采购订单、采购合同、验收、入库,到生产环节怎么做、销售怎么做、后期成本怎么核算、职能部门怎么配合,一整条信息链都走了一遍,所以上线非常顺利。
问:后来,您到了鼎际得。请给读者介绍一下鼎际得所在的行业。
侯晓彤:公司主营产品是聚烯烃催化剂和复合助剂。国内同时生产这两类的企业很少。我们这个行业现在的价格比较卷,但国内的产能还远远低于需求,很大一部分靠国外进口,国内的生产企业也在慢慢成长起来。
麻烦在产品验证周期长。试用产品发给客户,他需要很长时间去验证才能用。周期长挡住了一部分竞争者,对我们也算一个机会。如果国产能替代进口,对我们这个行业是很大的利好。
问:财务BP很多企业都在喊,真正做成的少。您这边是怎么落地的?
侯晓彤:关键看财务能不能做全公司统盘的分析。过去开经营分析会,各部门讲各自那一摊,没有一个人把所有事情串到一起。企业为什么亏损,现金流为什么紧张,原因在哪,问题找到之后怎么办,这两件事没人回答。
所以我先推预算。从零开始做,第一年肯定粗。从销售开始,报销售预算;生产报生产计划;采购和职能部门各报各的。预算汇总完,公司整体的利润目标就出来了。老板再往上加20%,最终目标定下来,分解到全年每个月。
每个月实际经营情况拿出来跟目标比,差距立刻显出来。
问:差距显出来之后呢?
侯晓彤:差距无非出在几处,销售没完成,生产成本上去了,采购的原料价格不对,或者职能部门的费用超标。
拿销售说,我需要有人替我拆开,没完成是销量的原因还是单价的原因,是人为的原因还是市场的原因。这个得到现场才弄得清楚。销售财务BP就是这么来的。
我跟老板建议,从财务出人,下放到销售部门,把市场情况如实反馈回来,不要光听销售自己讲。老板很支持,给我加了4个编制,分别下到不同部门。人归财务部管,工作在业务现场。
从那以后,我每个月拿到的数据是准的,而且接地气。以前销售报一个数,财务核算又是另一个数,口径对不上,现在全公司认一套。
问:经营分析会上发现了差距,怎么让业务部门真的去改,而不是解释完就过去了?
侯晓彤:传统做法是财务提出问题,业务部门来解释,就到此为止了。现在我们提出问题之后,通过财务BP把原因还原出来。
比如催化剂产量没完成。为什么没完成?可能是计划里的几个大客户装置停产了,也可能是产品在试用验证阶段出了问题,销量没达预期。那就顺着往下问。装置停产,要问的是为什么没有备选客户,这暴露的是市场储备的短板,下个月报计划,除了主计划还得有储备计划。要是试用没通过、指标没达到,就往回追,是自检环节没发现,是生产工艺有偏差,还是原料本身不合格。
一层层问下去,问题就从表面走到根上,相关部门也就把应对预案拿出来了。管理层很快能掌握真实的症结,不会等它慢慢变大。财务分析做好了非常接地气,谈的都是实打实的事,对企业发展是真有帮助的。
问:很多企业的财务做不到主导分析。您这一步是怎么迈出去的?
侯晓彤:先看企业处在什么阶段。如果是蒸蒸日上的企业,目标可能是继续扩大,那财务想主导分析,第一件事是跟总经理、董事长把战略方向说清楚,把需求提出来,请他们支持。
我当时相对顺一些,因为我确实看到了风险,公司这样走下去一定越来越亏,战略是不对的。当时讲的是扩大生产、批量销售,可市场越来越卷,销售单价越来越低,卖一吨就亏一吨。
问:您怎么把这个判断摆到桌面上?
侯晓彤:此前,我们的催化剂是高毛利产品,但只占收入的30%。复合助剂销量大,占70%,毛利接近零,甚至亏损。占我70%收入的产品,也占了我70%的精力。
我拿着账跟老板讲,这样下去不对,得先跳出红海,把资源往高毛利的催化剂上挪。要走这一步,先得把市场到底需要多少、我们能供多少分析清楚。分析结果跟企业目标是同频的,接下来就是把要求提出来,我需要总经理、董事长配合我。董事长同意了,后面的资源调配就好办。我们2024年亏损,2025年盈利,2026年比2025年还好,这也是我自己小小的骄傲。
问:财务的影响力,是不是就这样一点点建立起来的?
侯晓彤:是靠专业判断争取来的。你把问题看清了,把数据摆出来,判断又跟企业要活下去这件事对得上,支持自然就来了。
问:战略层面,财务又该如何发挥作用?
侯晓彤:上市之后,公司在辽宁大连投了一个大项目,一期总投资56亿元,产品是POE(聚烯烃弹性体,光伏胶膜的核心材料)。立项的时候,这个产品的价格是现在的两倍。产能释放到一半左右,市场就卷起来了。
我们的终端客户是光伏企业。客户的产能逐步释放到满负荷之后,一定会反过来压低上游原料的单价,原料单价被逐步压低,使得我们的利润达不到当初项目规划时的预期。
问:二期的计划因此改了?
侯晓彤:二期原计划继续横向复制 POE产能。我的建议是别再横向铺了。项目已经落地,不可能停下来,那就只能往下走成本这条路。装置运行成本、折旧摊销、人工,短期内都不会有太大变化,能动的只有原料。所以往上游走,在POE上游自己生产乙烯、α-烯烃这些主要原料,原料成本降下来,终端成本才跟着降得动。原料占我们成本70%左右。
问:一期投完市场就变了。回头看,这个决策该怎么评估?
侯晓彤:立项时看到的,是产品价格非常好,终端客户的产能在一点点往上走。终端客户产能满负荷后必然反向压低上游原料价格,这一传导逻辑当时想得不够透。
所以做大的投资,要看两个周期。产品本身的周期,还有影响你这个产业关键点的那个行业的周期,两个是连着的。只盯着终端价格一时的高低,不够。
问:AI在您的工作里现在是什么位置?
侯晓彤:2020年读MBA的时候就开始接触了,当时半信半疑。有同学介绍大模型,说将来想往这个方向做,我没什么概念。后来拿到试用版本用起来,发现确实好。2023年GPT、Kimi、豆包这些出来,我是第一时间去用,去验证之前那套逻辑对不对,验证完发现真的很好。起步应该比同行早半年到一年。
现在我的工作离不开AI。最明显的是全公司的经营分析,以前从整理数据到出结果大概要半个月,汇报两个小时。现在借助AI,两天所有数据都能出来,省下的差不多是两周。
问:具体怎么用它做分析?
侯晓彤:把我的想法和数据喂给它,要求做上下游分析、同行业分析,横向纵向都要。有一天晚上我用了三个多小时,它给我出了一份报告。这些内容让团队去整理,至少要一周。我以专业标准评估,专业度能到90%,准确度85%,还是有瑕疵。但它给的思路很好,框架是完整的,剩下的靠人去校准、去改。
问:担心过被替代吗?
侯晓彤:担心过。用下来发现,一个外行去用AI,它也未必按你的想法给你想要的东西,专业判断得放在前面。而且它每反馈一次新东西,我自己的知识面也在扩,我会在它的基础上生出新想法,这样反复磨,是个很好的过程。
现在我往整个部门推。除了经营分析,还在试发票识别、凭证录入这些基础活。以前收到几百张电子发票,一张一张加、一张一张分类,要花很长时间;把发票传给AI,要求写清楚,它就会生成你想要的资料。目标是拍照上传、自动识别、智能填单,再加几个人工审核就够了。
问:通用AI和财务系统怎么接上?
侯晓彤:目前国内财务软件的智能化程度还不高,通用AI和财务系统之间的接口也不成熟,两边衔接需要时间验证。但方向是清楚的,得提前布局。
问:您在财务这行干了十几年,为什么还要回到课堂?
侯晓彤:一直在这个行业深耕,手里是带着问题来的。我想的是,重新回到学校,从理论上把这些问题理一理,再带回到实际工作里去落地。另一个是能接触到同行业的同学,大家把平时工作的经验拿出来分享,帮助很大。这也是我参加学院首席财务官高级研修班的缘起。
有个案例分析对我触动就很大,让我大概打通了本行业的困难在哪、未来的出口在哪。
问:是哪个案例?
侯晓彤:在首席财务官课程的公司金融模块,教授讲某光伏龙头企业。它是终端的组件企业,一年收入几百亿,亏损也是几十亿到上百亿。是我们的终端客户,我很在意它面临的情况,一直有个疑问,这样的企业将来怎么会扭转。
教授讲到,现在很多光伏企业规模都很大,亏损也大,它们的转折点可能在2028年。因为这些企业当年经营的时候都发过可转债,到2028年,大概率股东不会行权,那就要还债。大部分到期还不上。还不上,后面可能就是重组。这些光伏企业要是能扭亏,慢慢就会带动我们上游好转。
这个逻辑过程我觉得逻辑上说得通,很有启发
问:所以您上课最想要的是案例。
侯晓彤:对。我干了十几年,该有的证都有了,理论知识不缺。就算记不全,遇到问题提一句也知道是什么意思。缺的是别人怎么走路。
我希望多一些不同行业的案例分享,尤其是大型上市公司的重大事件,重组、资本运作、战略调整,拿一个公司当样本,把它走过的关键节点讲透。等于替我们把这个行业走了一遍,也是给自己加经验。
问:最后聊聊未来的规划。
侯晓彤:AI时代下,财务工作有危机感,但更多看到的是机会。竞争力这件事我想得比较简单。谁早一点接触新东西、早一点动手去学,就比同行高一点点,而高一点点,结果会差很多。在我看来,财务负责人这条路,财务要比业务更懂业务。
首席财务官课程基于学院CFO能力框架,以“高端引领、瞄准前沿、贴近实务”为核心,构建起包含“企业发展与财务战略、公司金融与税务管理、智能商业与财务转型、商业分析与管理决策、面向未来的领导力”在内的五大模块体系,精准响应数字化时代财务管理者的知识诉求,打造系统化、前瞻性知识赋能平台。课程致力于培养适应经济发展趋势、兼具战略洞察力与高效执行力的复合型人才,助力企业高质量发展。课程滚动招生中,敬请垂询王老师 18121168049(同微信)
【上国会问道】
“上国会问道”是上海国家会计学院的人物访谈栏目。所谓“问道”,一在求索底层逻辑,二在明晰发展道路。我们对话教师、学员、校友、合作伙伴,聚焦政策解读、行业洞见、管理实践、职业发展等话题,在思想的碰撞中提炼真知,探寻道路。
“上国会问道”以“求真务实、不忘初心、守正创新、追求卓越”为底色,谨记“不做假账”的校训,向着“中国特色、世界一流”的目标,与读者一同追问“会计未来”。
 财政部微信
 上海国家会计学院微信


