

科创赋能构建园区韧性,价值共创促生态发展 ——G60科创集团CFO沈怀龙谈产业园区高质量发展
(作者:杨伽伦 吕晓雷)产业园区是实体经济和新旧动能转换的重要阵地。当前,不少园区面临产业结构单一、抗风险能力不足等现实难题。如何以科技创新锻造园区内生韧性,推动企业、政府、资本多方价值共创,打造自我迭代的产业生态?
上海长三角G60科创集团财务总监沈怀龙在SNAI CFO财领未来公益直播间,从宏观逻辑、园区生态、财务实操三个层面,系统拆解了产业园区生态构建与价值创造路径。
一、看清大势:资产负债表视角下的宏观经济
企业战略与财务决策,必须建立在对国家宏观战略的精准认知之上。看大势,才能显韧性。
沈怀龙用会计思维,把资产负债表分为四个主体:中央政府、地方政府、企业、家庭。四张表的变化,完整反映出中国经济韧性与动能切换。
回顾改革开放四十多年,中国经济增长大致经历三个阶段:
第一,1978—2000年,要素积累期。对内打破体制束缚,对外打开国门引进外资和技术,释放劳动力、土地等要素活力,完成工业化初步积累。
第二,2001—2014年,深度融入全球化。加入WTO后,中国深度参与国际分工,建立完整工业体系,成为“世界工厂”。2010年GDP跃居全球第二,工业增加值全球第一。
第三,2015年至今,高质量发展期。经济从高速增长转向中高速增长,从规模速度转向质量效益。科技创新、新质生产力成为第二曲线,数字经济、高端制造、绿色低碳加速培育。
从资产负债表看,过去地方和家庭是扩表主力:地方政府依托城投平台、土地财政推进基建;家庭在住房商品化改革和房价上涨预期下加杠杆买房。但2021年后,土地出让收入见顶回落,地方和家庭扩表动能减弱。
宏观格局由此发生历史性切换:中央加杠杆、地方稳杠杆、城投去杠杆。
2025年,国债新增融资规模大幅抬升,达到6.6万亿元;地方政府法定债券约5.883万亿元,更多用于置换隐性债务、化解风险;城投则从持续扩张转向净偿还、去杠杆、市场化转型。
中央扩表不是“大水漫灌”,而是“精准滴灌”。资金重点投向科技创新、产业升级、重大基建、民生短板等领域。具体工具包括:超长期特别国债支持“两重两新”;新增8000亿元金融工具,聚焦新质生产力,搭配1.5%财政贴息;国家大基金三期规模达3440亿元等。
地方则通过存量盘活、产业升级、增量布局三条路径修复资产负债表。12万亿元化债“组合拳”,核心是把表外非标债务置换为期限更长、利率更低的地方政府债券,降低利息负担,让地方轻装上阵。
对园区而言,这意味着必须告别传统土地开发、基建扩张模式,转向科创赋能、产业培育、生态共创。
二、科创赋能:G60科创走廊与园区韧性生态
G60是上海到昆明的高速公路编号。以上海松江为策源地,G60科创走廊从1.0版沿G60高速布局,到2.0版延伸至嘉杭、金华,再到3.0版联动沪苏浙皖九城市,成为长三角一体化的重要载体。
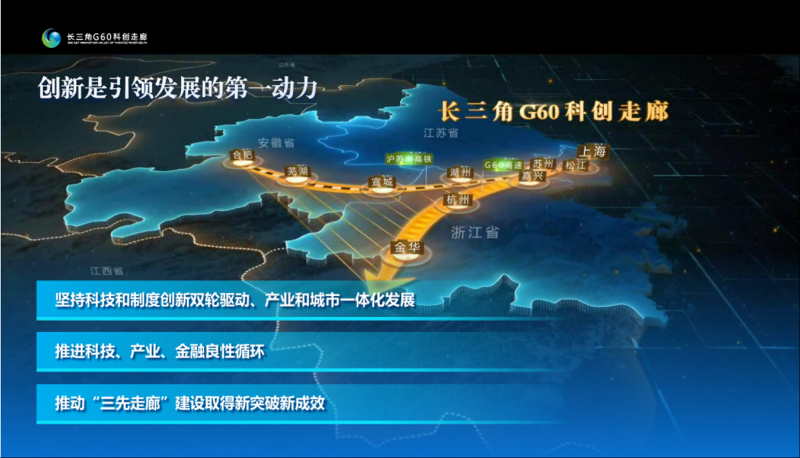
这九座城市以约全国1/28的人口、1/120的区域面积,贡献了约1/15的GDP、1/8的进出口额,汇聚了全国1/7的高新技术企业以及超过1/5的科创板上市企业。
G60科创走廊围绕“1+7+N”产业体系,已形成16个产业联盟、2450多家头部企业,打通上下游产业链,打破行政区域壁垒,构建区域协同创新网络。
上海松江聚焦“2+4”产业:两个千亿级产业——新一代信息技术、高端装备;四个百亿级产业——先进材料、生命健康、时尚消费、文旅影视。支柱产业引领、特色产业支撑,有效规避产业单一波动风险。
上海长三角G60科创集团成立于2021年6月,定位为科创服务、产业培育、空间运营。协同四大园区打造产业生态:大学城科创源、6G未来产业园、G60科创云廊、科创之眼。其中,科创之眼是G60科创走廊品质提升区、空间功能拓展区和发展示范区的重要载体。
科技成果转化并非坦途。从基础研究、应用研究,到实验室样品、小试、中试,再到规模化量产,要跨越“魔鬼之窗”“死亡之谷”“达尔文之海”。光有钱不行,光有技术也不行,需要科创服务全周期托底。
资本接力尤为关键:基础研究和应用研究靠政府资金;概念测试到中试阶段,需要耐心资本“扶上马、送一程”;小规模阶段,耐心资本与市场化资本共同主导;成熟量产阶段,依托链主企业,通过投贷联动、股权债权结合,形成产业资本与金融资本融合,最终以产业集群赋能空间运营,形成正向循环。
三、财务韧性:从宏观政策到微观实操
存量资产提质增效。园区重资产普遍回收期长、变现难、运营效率低。可依托公募REITs等工具,实现存量资产快速变现、资金回笼。同时摒弃盲目跟风,深度契合区域产业规划,引进龙头企业,补齐上下游配套。
新旧动能转换要梯度融合、稳健转型。守住成熟业务现金流基本盘,优先保障运营资金,循序渐进进入增量资源,避免“急于换赛道”导致现金流断裂。要拒绝短期风口诱惑,坚守战略定力。
增量投资要精准把控。防控流动性风险,避免新业务投入过大挤占日常经营资金;严守政策性合规风险,杜绝虚构项目、包装主体、套取政策红利。
区域布局要差异化。资源富集区可布局产业链前端;科教人才密集区可深耕研发、中试、概念测试;劳动力充沛区可发力规模化制造。精准匹配资源,避免同质化内卷。
财务韧性最终需要三层底气:认知底气,看懂宏观经济;经营底气,打通战略财务转化路径;核心底气,塑造财务战略引领力。
四、CFO视角:战略平衡、动态校准与风险边界
作为市场化国企,G60科创集团如何平衡产业使命与市场化考核?沈怀龙表示,考核一端看战略落地,一端看经济效益,包括空间运营、产业集群导入等。
CFO不能只做核算。要跳出财务,理解产业政策和区域政策,做好“政策解码转化”:把市级、区级产业政策、专项资金、差异化考核条款,转化为集团预算规划和时效评价,同时做好专项资金全流程管控,守住合规底线。
面对外部不确定性,集团建立风险校准机制:围绕“2+4”产业链布局,形成内部产业循环“防火墙”;实行滚动预算,区分战略储备与经营业务,设置战略预算弹性池;对项目全周期评估,以实际产业带动效果检验招商投资战略。
赛道甄选上,坚守准入门槛,重点聚焦空天地算力、商业卫星、6G、AI+互联网等方向;研判产业协同,看能否与园区链主企业形成配套;用好专项资金,关注研发真实性、核心团队能力、技术迭代。政府资金有具体的考核和容错机制:跑出来继续陪跑,跑不出来按审计退回剩余资金,但一旦不合规即启动问责。
园区协同方面,依托链主企业和产业联盟,推动企业上下游内部撮合。比如高端装备制造联盟,可帮助园区企业在方圆5平方公里内完成业务对接。地方政府和国家政策则形成第二道防火墙:专精特新“小巨人”可直接获得银行授信,产业政策配套和专项资金也需要园区主动提醒企业争取。
不同类型企业韧性特征不同:研发型企需要股权资金和产业政策;制造型企业可用市场化融资;生产性服务企业要有核心硬抓手。共同点是——现金流必须有硬性指标。
集团财务安全边界清晰:不做单一超大额投资,联合兄弟单位、产业引导基金共同出资;长周期贷款匹配投资周期,防止短贷长投;常态化开展现金流压力测试,平衡账面利润与现金压力。财会监督则实行穿透式监管,资金穿透、业务穿透,关注产业契合度。
结语
真正有竞争力、有韧性的产业生态,绝非追逐短期风口就能打造。它需要科创服务全周期托底护航,需要耐心资本与市场化资本梯度接力,更需要财务端坚守合规底线、坚持精准资源配置的战略定力。
立足区域禀赋,对齐国家战略,稳步跨越科技成果转化的各类壁垒,才能培育出具备核心竞争力、可持续迭代的优质产业生态。
道阻且长,行则将至;行而不辍,未来可期。
 财政部微信
 上海国家会计学院微信


