
Black-Scholes模型,这个统治了华尔街半个世纪的期权定价公式,在面对极端行情时系统性失灵。但它错得很有规律,而修正这个错误的方法,恰好揭示了市场最反直觉的真相。
宿 铁
迈阿密大学副教授
上国会-凯瑞|金融财务EMBA
《投资与投资组合管理》课程主讲教授
一个价值2.41美元的错误
先说一个让人不安的事实。
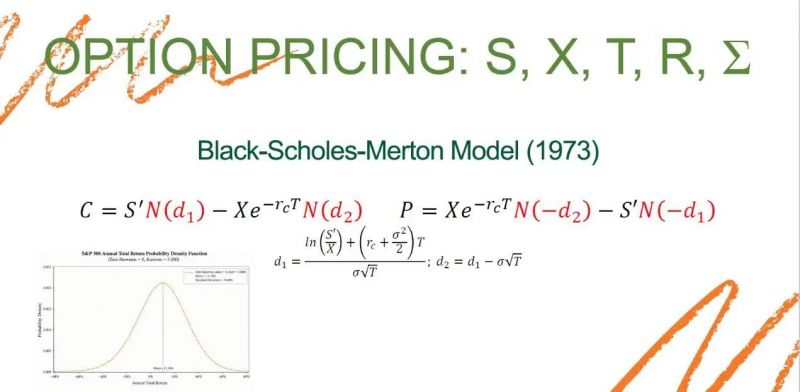
Black-Scholes-Merton模型(1973)是现代金融学的基石。它用一个数学和金融优雅的公式,给期权定出了理论价格,公式只依赖五个变量:标的资产价格S、行权价X、到期时间T、无风险利率R、波动率σ。教科书上说,这就是期权的“正确价格”。
但真实市场不买账。
如果你拿BS模型算出来的价格去和市场上真实的期权价格做对比,会发现一个扎眼的数字:平均定价误差高达2.41美元。而且这个错误不是随机的,它系统性地出现在“深度价内和深度价外期权”上,也就是那些行权价远离当前股价的期权。
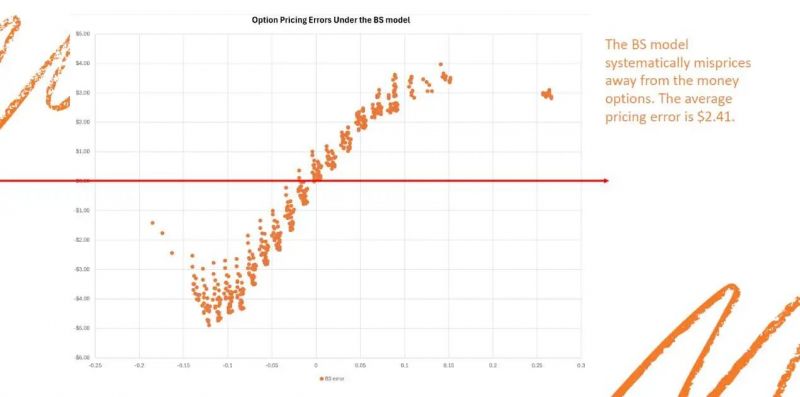
换句话说,BS模型在正常行情下勉强能用,一旦市场开始定价极端风险,它就彻底跑偏了。
黑天鹅到底有多“黑”?
问题的根源,藏在股票收益的分布里。
BS模型有一个核心假设:股票收益率服从正态分布。正态分布长什么样?就是那条经典的钟形曲线,中间高、两边低,两个尾巴迅速衰减到趋近于零。在这个假设下,极端事件发生的概率小到可以忽略。
但真实的股票市场不是这样。
宿铁教授在研究中用了一个非常直观的比喻:正态分布的世界里,每 100只天鹅中大约有2只是黑色的。然而在真实的金融市场里,我们观察到的是每100只天鹅中有7只是黑色的。你以为五十年一遇的洪水,实际上每二十年就来一次。
这不是修辞,这是有数据支撑的。
用1926年到2026年的101个年度总收益数据(含2026年年初至今的+12.23%)做统计,S&P500的年度收益率呈现出两个关键特征:偏度为-0.448,峰度为3.117。
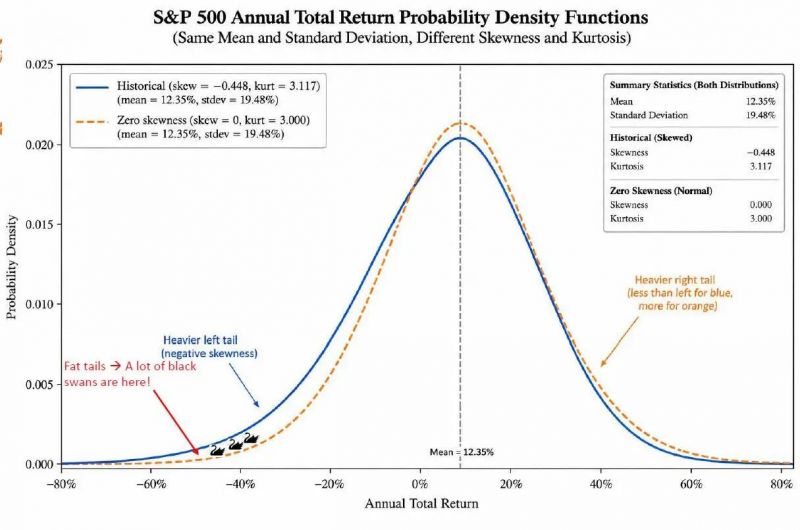
偏度是负的,意味着什么?负偏度意味着极端负收益比极端正收益更多、更猛。翻译成人话:跌起来比涨起来狠。
峰度是3.117,而正态分布的峰度恰好是3。多出来的那0.117是“超额峰度”,它意味着极端事件发生的频率远高于正态分布的预测。图上的对比非常直观:历史分布(蓝色实线)和正态分布(橙色虚线)的均值、标准差完全一样,但蓝色曲线在左侧尾部明显更厚,红色箭头标注着“大量黑天鹅聚集于此”。
市场早就知道了
最有意思的部分来了。
如果BS模型系统性低估了极端风险,那市场价格是不是也跟着错了?
答案是:没有。市场比模型聪明得多。
Corrado和Su在1996年提出了一个修正方案,在BS公式的基础上加入了偏度和峰度的调整项。这个方法的核心思路是:承认股票收益不是正态分布,把“偏了多少”和“尾巴有多厚”这两个信息直接纳入定价。
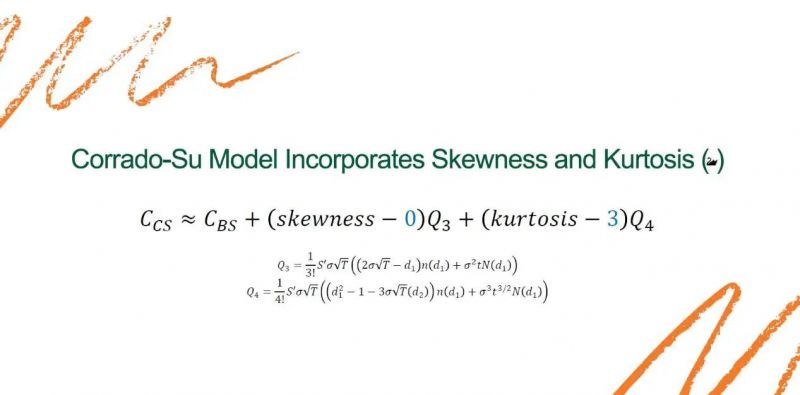
结果令人震惊。
用Corrado-Su模型重新定价后,平均定价误差从2.41美元骤降到 0.35美元。绝大部分系统性偏差被消除了。
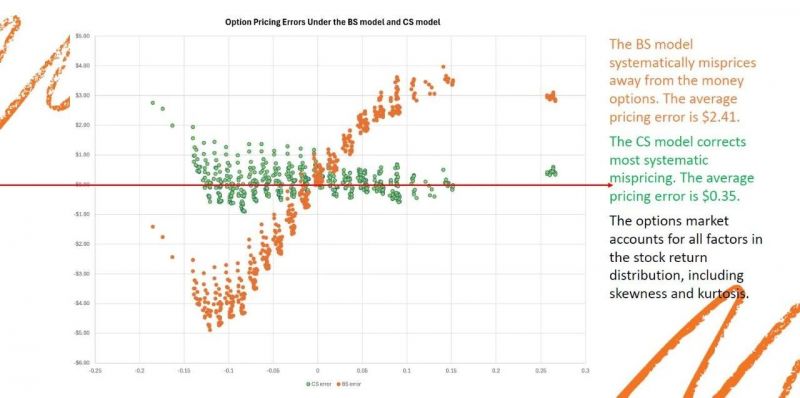
这说明什么?期权市场的参与者们,也就是那些每天在真实交易中买卖期权的人,他们压根没用教科书上的正态分布来定价。他们在定价时已经把负偏度、肥尾这些特征考虑进去了。市场价格本身就是对的,是BS 模型错了。
这也是宿铁教授整个论证的落脚点:期权市场已经把所有影响股票收益分布的因素都定价进去了,包括偏度和峰度。市场是有效的,价格是对的。
那些年我们一起经历过的黑天鹅
理论说再多,不如看看现实。
金融市场上真正让BS模型崩溃的时刻,都是教科书级别的黑天鹅事件:互联网泡沫破裂、9/11恐怖袭击、次贷危机、闪电崩盘、美国主权信用评级下调、贸易战、新冠疫情、俄乌冲突、FTX崩盘、硅谷银行倒闭、关税战。
这些事件有一个共同特征:发生前没人能准确预测,发生后所有人都觉得“其实早有征兆”。
这就是黑天鹅的定义:罕见、不可预测、影响巨大,但事后人们总能找到解释。
BS模型的问题不在于它算错了日常的期权价格,而在于当这些极端事件来临时,它给出的价格严重低估了风险。如果你完全信任BS模型,你会觉得自己在极端行情中的对冲是充分的,实际上远远不够。
“ 一句话总结 ”
下次当你看到有人用BS模型算出一个“精确”的期权价格时,记住这个数字:平均误差2.41美元。这个误差不是数学不够精妙造成的,而是因为它假设了一个股票市场从未真正遵循的世界。
市场不服从正态分布,市场服从现实。而现实里有太多黑天鹅。


