15天14涨停,公司连发公告喊“别买了”也没用。股价疯涨的背后,藏着每一个散户都该警惕的人性陷阱。
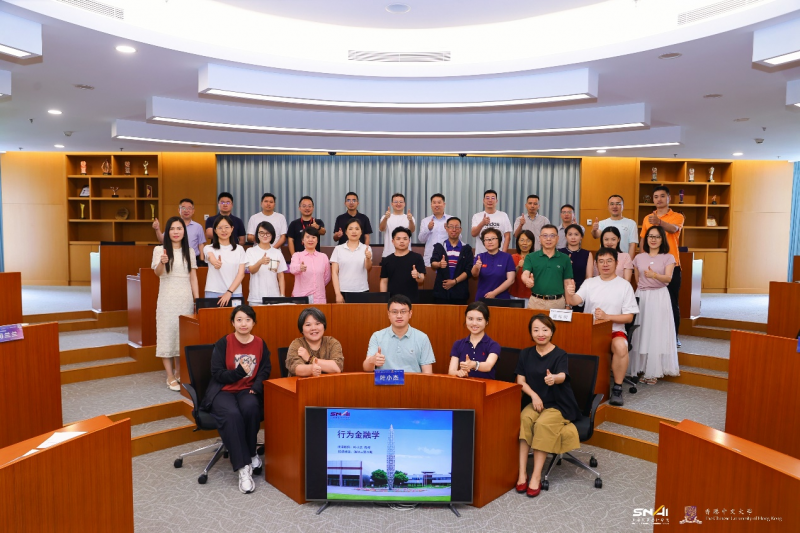
上国会-港中大EMPAcc项目《行为金融学》增值课如期开讲,60余位历届校友与在读学员汇聚一堂。这是EMPAcc Plus计划自2024年推出以来的又一次重磅落地——所有校友终身免费回听项目课程,让知识赋能不因毕业而终止。
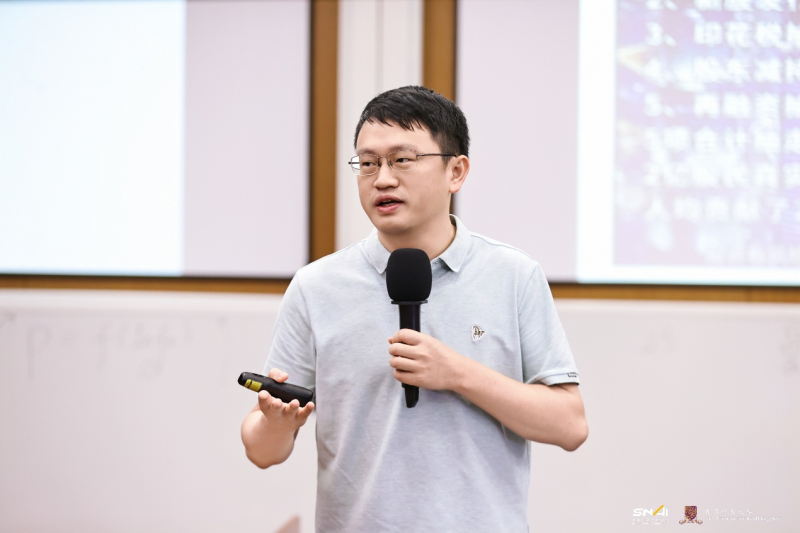
授课老师是上海国家会计学院金融系主任叶小杰教授。他的开场白很直接:“今天不讲复杂的公式,就聊一件事——为什么在股市里,亏钱的总是你? ”
一只“妖股”的15天疯狂
近两年,A股出现了一只“妖股”——艾艾精工。
这家公司主营的是轻型输送带,应用于物流、食品加工等传统行业,不久前还经历了上市以来的首次亏损。无论从哪个角度看,它都是一个标准的“市场小透明”,既无高科技光环,也无业绩反转预期。
但市场的疯狂在于——故事不够,想象来凑。 市场硬是给它安上了一个炙手可热的“机器人”概念,尽管公司一遍又一遍地澄清:“本公司属于传统、非高科技行业,不涉及机器人等市场热点概念。”
市场对此的回应是:无视。
更令人瞠目的是,连公司自己都看不下去了。在股价连拉涨停的阶段,该公司罕见地发出“劝退”公告,直指“公司股票击鼓传花效应明显,存在非理性炒作风险,随时有快速下跌的可能”。
公告次日,股价应声跌停。但即便如此,整个炒作周期内的疯狂,已经让参与者们体验了一把“坐过山车”的极致刺激。
“这就叫‘说你有,你就有,没有也有’。”叶教授说,“投资者的决策,很多时候和基本面毫无关系。”
有效市场假说,为什么总是“打脸”?
传统金融学有个著名理论叫有效市场假说——市场是理性的,价格反映了所有信息,没人能持续获得超额收益。
这个理论拿了诺贝尔奖,但现实却频频“打脸”。
叶教授列举了几个现象:
一价定律失效——同一家公司在A股和H股上市,价格长期存在巨大差异。又比如皇家荷兰和壳牌公司同根同源,股价偏离持续了半个多世纪。
无信息也能涨跌——1987年“黑色星期一”,没有重大利空,道指一天暴跌22%。公司改个名字,股价就能莫名大涨。
股票收益可以被预测——短期表现好的股票会继续好(动量效应),但长期看,表现差的股票反而会反转跑赢(反转效应)。
“市场并非完全有效,因为投资者也并非完全理性。” 叶教授说,“行为金融学研究的,正是这些‘非理性’是如何发生的。”
人是“认知吝啬鬼”:三个坑,你踩过几个?
叶教授抛出一个核心概念——“认知吝啬鬼”。
“大脑为了节省能量,喜欢走捷径、用经验法则做判断。这在日常生活中没问题,但在投资里,这些捷径恰恰是陷阱。”
1 第一个坑:
代表性偏差——以偏概全。
课堂上有一个经典实验:描述一个女孩“文静、勤奋、关心社会问题,学中文和环境学”,让她选职业,是“图书管理员”,还是“图书管理员兼环保组织成员”?
多数人选了后者。虽然概率上“图书管理员”远大于“兼环保组织成员”。
“关注了‘像不像’,忽略了‘是不是’。”
放到股市里:看到一家公司产品像当年的行业巨头,就觉得它也能成为巨头;看到一只基金连续亏损,就觉得它“不好”——但连续亏损的基金,恰恰可能是反转的起点。
“好公司不等于好股票。很多人混淆了这两个概念。”
2 第二个坑:
可得性偏差——被“头条信息”牵着走。
“网约车和出租车,哪个更危险?”
不少学员举手选了网约车。叶教授摇头:“统计数据恰恰相反,出租车出事的概率更高。只是因为网约车出事更容易上新闻,形成了‘易得性’。”
大脑会被最近发生、被反复报道的信息“绑架”。牛市顶部,满屏利好,你很难不乐观;熊市底部,全是恐慌,你很难不悲观。
“底部割肉、顶部追高,就是这么来的。”
3 第三个坑:
锚定效应——被“过去的价格”困住。
谈判桌上,先报高价的人往往占便宜——因为对方被这个数字“锚”住了。
股市里也一样。一只股票曾经涨到50块,现在跌到30块,你总觉得“便宜了”想去抄底——但50块是过去的价格,不代表它值50块。
“股价不会因为你被套了,就同情你。”
亏100的痛苦,等于赚250的快乐
叶教授让学员做了一个选择:
情境一:
A.肯定拿30000元;B.80%概率拿40000元,20%概率一分没有。
情境二:
A.肯定亏30000元;B.80%概率亏40000元,20%概率一分不亏。
结果不出所料:情境一选A,情境二选B。
“损失厌恶。面对收益你保守,面对亏损你赌博。” 叶小杰说,“行为金融学研究显示——亏100块的痛苦,约等于赚250块的快乐。 ”
这就解释了处置效应:小赚就跑,大亏死扛。
华尔街有句老话叫“截断亏损,让利润奔跑”,但现实中多数人做反了——“截断利润,让亏损奔跑”。
富达基金的数据:死人账户收益最高
叶教授分享了一个真实数据。
富达基金分析客户发现,收益表现最好的三类人是:
去世了但富达不知情的、继承人在打官司账户被冻结的、忘了自己有账户长期没登录的。
“因为他们克服了投资者最大的心理障碍——短视性损失厌恶。”
频繁看账户、频繁交易、频繁被短期波动吓出市场——这才是收益最大的杀手。
查理·芒格说过一句话,叶教授重复了两遍:“能够克服这一负面情绪的,只有少数人。”
当前市场:一场“不得不涨”的资本叙事
课程最后,叶教授把视角拉到宏观。
回顾A股历次重要行情,背后往往都有国家战略的清晰脉络。
2007年前后,资本市场为央企重组和整体上市提供了重要平台;2015年前后,多层次资本市场建设为创新创业企业拓宽了融资渠道;近年来,科创板设立、注册制全面推行等一系列改革,核心目标之一是增强资本市场对科技创新的包容性和适应性。
当前,发展新质生产力已被确立为重大战略方向,资本市场正通过制度创新,引导资源向人工智能、量子科技、生物制造等前沿领域集中。
他给出了四个方向:AI、通信、新能源、生物医药。
“传统板块是被出清的部分,科技是站在光里的部分。”
叶教授的三个建议
课程尾声,叶教授给了三个建议:
第一,减少交易频率。 “过度自信的人交易频繁,频繁交易的人收益更低。数据反复证明这一点。”
第二,关注“边缘信息”。 “如果一则新闻所有人都知道了,它大概率已经反映在价格里了。”
第三,善用AI工具,但不盲从。 他推荐了万德Alice、腾讯Work Buddy、DeepSeek等工具——“用它们处理数据、搭建模型,但最终决策,还是要过一遍自己的脑子。”
叶教授最后一页PPT只有八个字:
“投资是反人性的。”
他说:“顺着人性做交易,大概率成为韭菜。能意识到自己的非理性,就已经赢了一大部分人。 ”
这或许就是企业高管们放弃周末、重返课堂的意义——在市场最喧嚣的时候,停下来,看清自己。
郭 慧 杰
贝达药业股份有限公司基金投资总监
叶小杰教授以“丁蟹效应”“茅台效应”鲜活切入,将认知偏差与套利限制串联为严密框架。在美联储降息未定、地缘冲突频发、A股震荡分化的当下,这套理论指导我识别非理性信号的敏感度,校准交易时机,更在组合复盘时多了一重自检维度。生动案例与实操框架兼具,是对从业经验的一次系统升维与实战赋能。
胡 学 章
中原石墨烯实验室财务管理部部长
叶小杰教授课程让我领悟到:人生无处不金融,职业、时间、人际,每次决策皆有认知偏差。理解它,并非要去除人性,而是要在涨跌起伏之中积攒从容。看懂规律则不慌乱,学会与不确定共处则从容。终身学习,重塑认知,守护这份从容。