凌晨四点,孙楠就爬起来了。
不是因为紧张,是因为想说的东西太多。她目前任职于宁德时代投资管理部,也是EMPAcc26期的学员。这天,她要在港中大-上国会EMPAcc项目“三讲大学堂”上,给同学们分享一个主题——关于并购的那些事。
过去十几年,她从市场化基金到险资并购平台,再到吉利科技集团投资运作部副总,全程参与了大大小小数十笔不同类型的控股型收购。但她今天不想讲那些光鲜的案例——“成功案例网上有的是,我讲讲踩过的坑吧。”
台下坐着的,有审计、律师、投行、企业财务,都是内行。她就用一杯咖啡的时间,把四种并购类型进行了详细拆解。
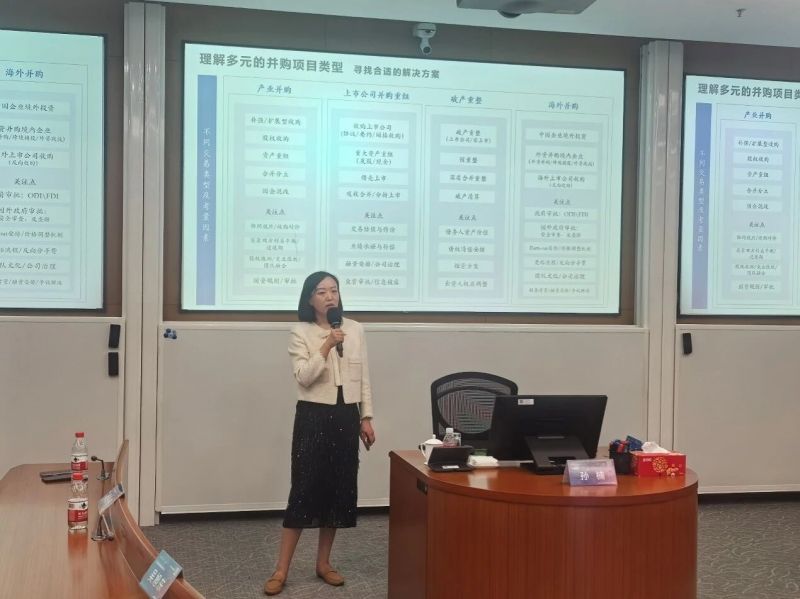
产业并购:先想清楚“为什么买”
产业并购是最常见的类型,包括补强/扩展型收购、股权收购、资产重组、合并分立、国企混改等。
孙楠指出,产业并购的失败,根源在于一开始就没想清楚目的。
如果想补强主业:核心看协同效应——收购后能否实现1+1>2?成本能否降低?渠道能否共享?
如果想跨界扩张:核心看收购对价——资产是否被低估?买得够不够便宜?两点教训,一,谨慎面对未经市场验证的早期技术类的跨界收购,收购方不懂技术,而原创始团队也因股比过低而失去动力;二在投后整合阶段,跨界收购尽量尊重原管理团队,不急于马上替换,且集团各职能条线需全面融入,不能仅依赖派驻的总经理,否则收购成败严重依赖于总经理的能力。
如果是国企混改:核心看国资审批和投后整合——国资交易流程复杂,且投后整合会不适应,要有耐心。
交易结构设计要点:买卖双方利益如何平衡?过渡期风险谁来承担?核心团队怎么保留?竞业限制怎么设定?这些都是决定交易后成败的关键。
上市公司并购重组:绕不开的监管与估值
上市公司并购重组,涉及收购上市公司(协议转让、要约收购、间接收购)、重大资产重组(发股/现金)、借壳上市、吸收合并/分拆上市等。
孙楠重点分享了几个实操要点:
(一)收购上市公司:注意30%的红线
如果直接收购股权超过30%,会触发强制要约收购——必须向所有股东发出收购邀请,资金压力巨大。常见的规避方法是控制股比,后续爬行增持;或者间接收购,即收购上市公司控股股东股权,产业深度绑定,但不谋求控制权。
(二)重大资产重组:看指标
判断是否构成“重大资产重组”,主要看以下指标:总资产、营收、净资产占比,任何一项超过50%就触发。触发后审批流程更复杂,信息披露要求更高。
(三)借壳上市:审核等同IPO
如果装入的资产体量太大,以上指标超过100%,且发行股份数量超100%,主营业务发生根本变化就构成借壳上市。现在借壳审核非常严,基本按IPO标准,时间长、不确定性高,且36个月内累计计算。
(四)交易估值与业绩承诺
估值方法无非三种:收益法、成本法、市场法。但上市公司收购的作价通常不会太高,一级市场的高估值项目往往装不进去——因为估值倒挂。
业绩承诺方面,法定的业绩承诺只发生在“上市公司控股股东向关联方购买资产”时,其他情况已有所放松,但收益法估值时可能仍会要求做业绩承诺,需注意估值的合理性,本质上是一种保护中小股东利益的估值调整机制。
此外,还要考虑融资安排(钱从哪来)、公司治理(董事会席位、一票否决权)、监管审批和信息披露(持股超5%就要详细披露)。
破产重整:低买高卖的“特殊机会”
破产重整是近年较活跃的领域,包括上市公司破产重整、非上市公司破产重整、预重整、实质合并重整、破产清算等。
(一)交易结构怎么设计?
破产重整的核心是搞定债权人。债权分为职工债权、税款债权、有财产担保的债权、普通债权。重整方案需要分组表决——每组需要人数过半数且金额超过三分之二同意。
对于上市公司破产重整,通常用资本公积金转增股本的方式新增股份。产业投资人可以按远低于市价的价格拿股,而普通债权人往往只能以股抵债,抵债价格虽然较高,但对公司来说历史包袱清零了。
(二)为什么产投愿意进去?
因为价格低,产投最低可以按签订重整投资协议前一日前20日\60日\120日三者最低价的5折拿股。且钱是给到上市公司,而不像直接收购上市公司时大部分给到老股东。且上市公司重整后,债务清零,市场会给一个“新生溢价”——哪怕业务还没改善,股价也可能大幅上涨。但对上市公司和管理人来说,需识别真正有实力的产投,这几年产投签署重整协议但最终无法付款的案例也很多。
(三)财投有机会吗?
有。如果产投很强,财投可以跟着参与,相当于给上市公司做了一次新的融资,资金一部分还债,一部分用于后续发展。财投拿股的价格通常比产投高一些,因为产投锁定期更长,且面临经营风险,但依然比市价便宜。关键是要算清楚财投的实际成本。
(四)经营方案
不同产投的实力、经营方案以及后续拟注入的产业情况不仅影响重整方案中债转股价格及财投的入股价格,且上市公司重整不停牌,审批周期可能长达数月,也可能期间股价大涨,导致财投在拿路条之前可能会被要求调价。
综上,“破产重整不是谁都能玩。你要有资金实力、有产业资源、有耐心。但如果判断准了,回报还是很可观。”孙楠说。
海外并购:审批是最大的“坑”
海外并购是所有类型中难度最大、变量最多的。涉及中国企业境外投资、外资并购境内企业、海外上市公司收购等。
(一)政府审批是第一道坎
国内:ODI、FDI审批,流程长、变数多。
国外:安全审查、反垄断审查。尤其涉及技术、数据、关键基础设施的,很可能进入第二阶段审查,时间会拖很长。
(二)价格调整与支付安排
海外并购常用 Earn-out(或有对价) 机制:先付一部分,后续根据业绩达成情况再付余款,以降低买方风险。
另外要关注反向分手费:有可能会要求因买方原因(如没拿到相关审批)导致交易失败,需赔偿卖方反向分手费。这笔费用通常为交易金额的3-5%。
(三)团队与文化整合
海外是职业经理人文化,管理层对公司缺乏“主人翁”意识。而且按有些国家的当地法律,高管个人对公司破产有连带责任,因此他们非常害怕风险。
此外,海外人力成本是国内的多倍,工会强大,不能随意裁员。想用国内团队替代?短期内几乎不可能。
(四)税务与融资
海外并购要提前规划税务架构——通过香港、新加坡等中间控股平台,利用税收协定降低预提税等。融资方面,要考虑汇率风险、资金出境管制等。
孙楠笑着说“海外并购,不是有钱就能做的。你要有人、有资源、有耐心。更重要的是——要有退路。”
并购的“通用框架”
讲完四类并购的核心要点,孙楠给了一张表。她说,不管什么类型,你都可以用这几个维度去拆解交易结构:
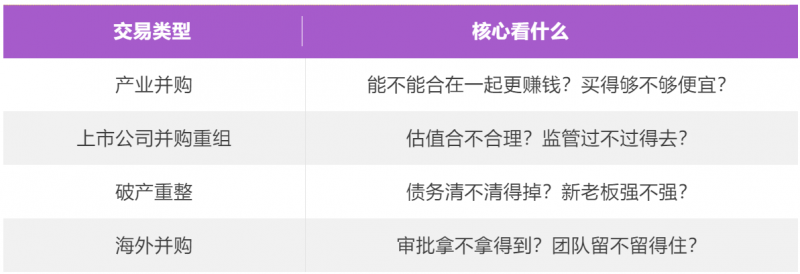
“并购没有标准答案。每一笔交易,都要根据你的目的、对方的需求、当时的市场环境,去设计最合适的方案。”孙楠说。
“凌晨四点,值了”
分享结束后,同学们问题也很踊跃:破产重整的财投怎么算账?间接收购有哪些实操细节?海外审批卡住了怎么办?孙楠一一作答,最后笑着说:“今天凌晨四点起来,值了!”
欢迎关注EMPAcc项目官微,获取最新活动资讯与校友故事。
\\\\\\ E启三讲大学堂 //////
活动简介
“E启三讲大学堂”是EMPAcc项目为学员精心打造的一个分享交流平台。在这里,每位学员可以围绕“三讲”展开分享:一讲自己的亲身经历与成长故事,二讲自己所在企业的特色与优势,三讲自己对所处行业的观察与思考。这一平台不仅促进了学员间思想的深度交流与碰撞,还极大地拓宽了学员们的视野。通过打破学科界限,不同背景与不同行业的学员得以在此相互认识、相互启发,共同成长,携手探索更加广阔的知识天地。