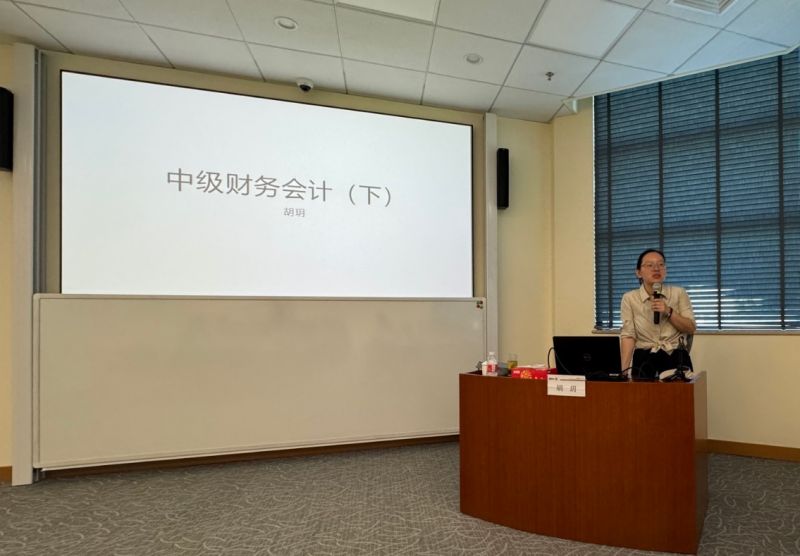
(撰稿/向江伟;摄影/向江伟)《中级财务会计》这门课由余坚、胡玥两位老师联袂讲授。上半程,余坚老师以东北财经大学出版的《中级财务会计》为教材,从报表体系与会计基本概念起步,讲解了货币资金、存货、金融资产、长期股权投资、固定资产、无形资产、投资性房地产、资产减值测试,重心始终放在“原理”二字上;下半程,胡玥老师讲解了资产减值、负债与所有者权益、收入费用和利润、财务报告与会计调整。
一、上半程:从会计学原理出发
余坚老师的授课注重原理的讲述,会计准则总在调整,只有把握原理,才能跟上时代的脚步不落后。余老师从会计的本质出发,详细讲解了会计假设、会计信息的标准和报表体系。
存货一讲中,初始计量一句话概括就是“价+税+费”,期末计量落在“成本与可变现净值孰低”。
金融资产一讲中,同一项投资会因持有意图分作三类:摊余成本计量、公允价值计量且变动计入其他综合收益、变动直接进当期损益。
固定资产一讲中,余老师对于每个概念都要追问一句“为什么”。进项税什么时候不可抵扣?安装费用要不要计入固定资产成本?修理费到底费用化还是资本化?总结来说就是要问相关经济利益是否流入,以及是否提高了资产的使用效能。关于固定资产折旧,余老师列举了近几年高速公路变更折旧方法的例子,生动的描述了折旧方法选择的原理。
无形资产一讲主要是费用化还是资本化的问题。研究阶段支出因无法保证未来成功,一律费用化,开发阶段支出只有在满足条件时才能资本化。这也对应上了余老师在第一节课讲的会计信息质量标准。前者对应谨慎性,即不高估资产;后者对应相关性,让报表反映真实的技术投入。
投资性房地产与资产减值测试作为最后两节:前者可在公允价值模式与成本模式之间选择,但一经选定不得随意变更;后者把“可收回金额”与“账面价值”并排放置。
二、下半程:准则、案例与判断
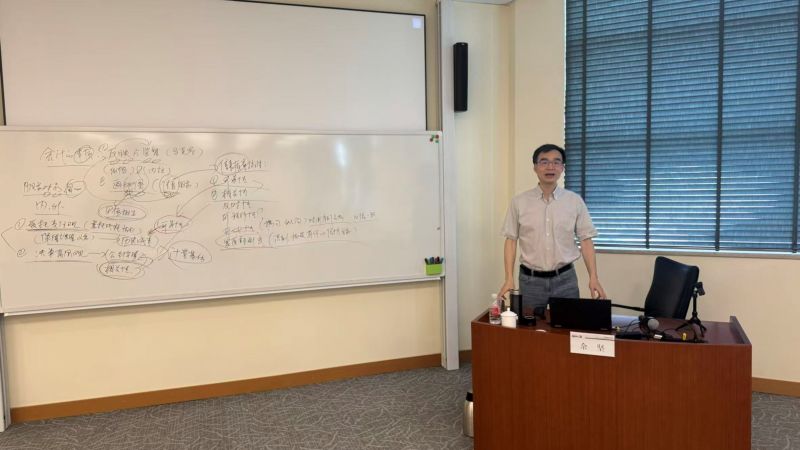
下半程由胡玥老师授课。胡老师的授课则是确认优先于计量,准则原文优先于具体操作。
资产减值一讲最能体现“为什么要学准则”。什么时候确认减值?为什么不允许减值转回?不同的利益相关者有不同的立场与想法。
负债与所有者权益一讲举了一个某国有企业发行 30 亿元无固定到期日的中期票据的例子,判断是负债还是权益。其中续期选择权、利率跳升、清偿顺序、有无或有结算条款,四条都指向“权益”,唯独第五条翻了案——付息日前 12 个月内若向股东分红则不得递延付息,而国企上缴国有资本收益本质上也是分红,于是企业不能无条件避免交付现金,该永续债应当分类为金融负债。这也就是所谓的“明股实债”问题,相对应的“明债实股”。
收入一讲的核心只有一个字:控制。什么时间进行收入的确认,是使用总额法还是净额法,都在“控制”。最后则是通过2017年恒大三年利润暴涨的事件,生动地讲述了时点法和时段法的区别。
最后的财务报告一讲,先是政策变更、估计变更与差错更正的界分,再是流动性划分的细节:一年内到期的长期借款能否列作非流动负债,取决于展期在资产负债表日之前还是之后完成,一天之差,报表上的格子就换了位置。
课程最后在教材基础上进行了拓展延伸,讲到了同学最为关心的实务问题。胡老师讲了几类实务中常见的问题,分析了背后的成因和当前推动解决的因素,还介绍了国家层面对会计工作的相关意见及其意义。她希望同学们日后都能做到坚持诚信,守法奉公;坚持准则,守责敬业;坚持学习,守正创新。
三、写在结课之后
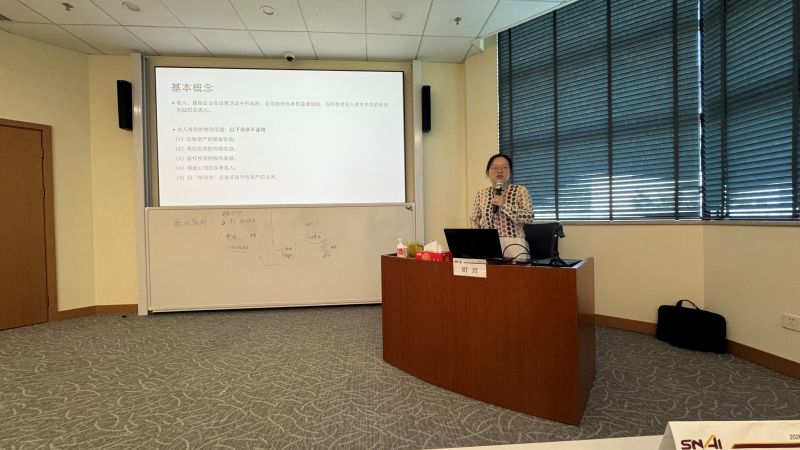
作为这门课的课程助理,我印象很深的是,两位老师在授课时,讲解的往往不是“这笔分录怎么写”,而是“这笔业务到底该不该确认”,从会计学的原理,从企业会计准则出发,更为深刻地讲解了会计学的内涵。日后在实务中,只要深刻把握住了原理,哪怕是遇到全新的业务,都不是问题。

